Ska man köpa Devyser Diagnostics aktien nu?
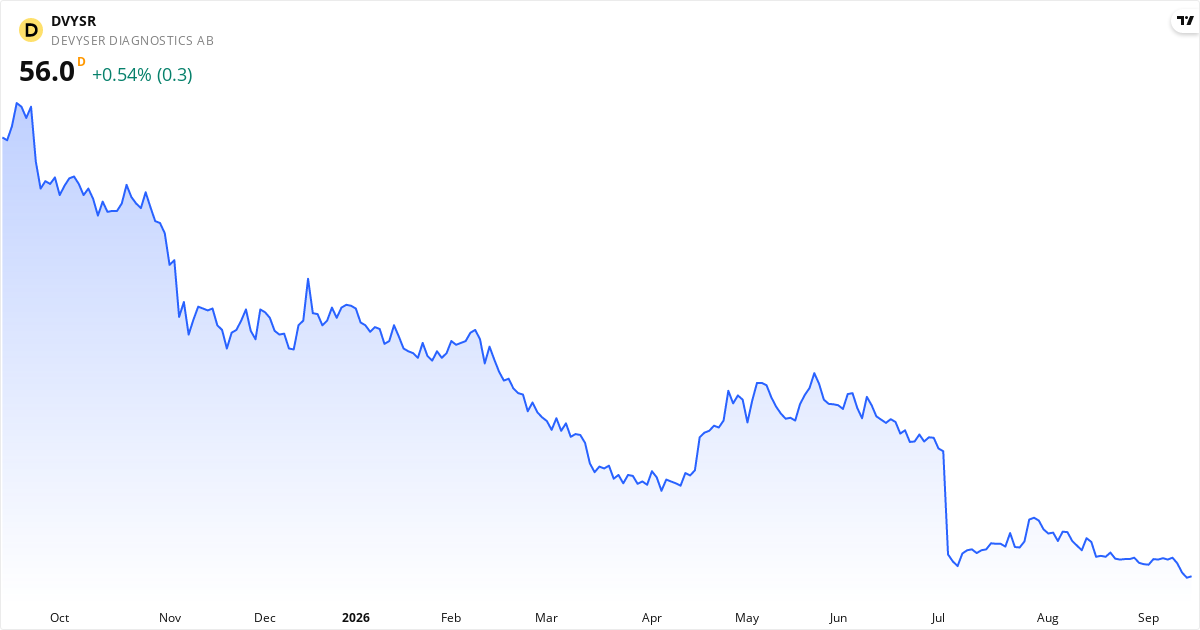
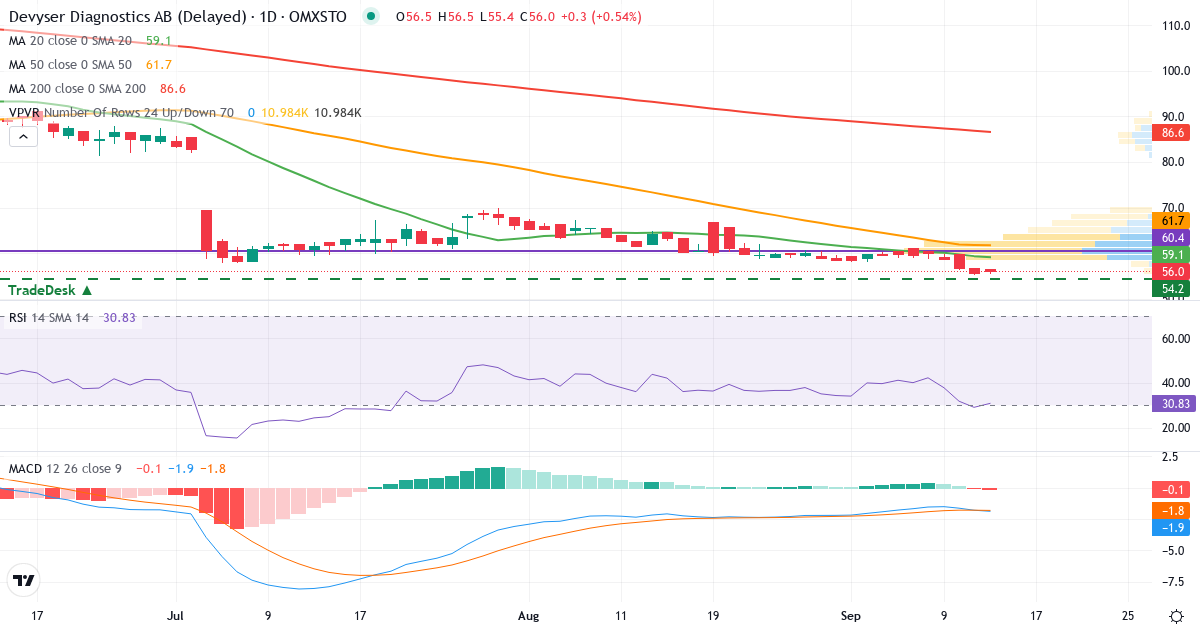
Nej, den tekniska signalen för Devyser Diagnostics är för närvarande SÄLJ. Devyser Diagnostics handlas till 55.70 Kr. per 2026-09-14. Den samlade tekniska signalen är: Starkt Sälj. Den tekniska analysen visar följande: MACD är negativ (bearish trend) på -1.795 med fallande momentum (signal: -1.792); RSI är på 29.1 (översåld), vilket kan indikera en potentiell köpmöjlighet; aktien är i en kortsiktig nedtrend (kurs under 20-dagars genomsnitt); analytikernas riktkurs på 99.04 Kr. indikerar 77.8% upside. Aktien är i en överordnet nedtrend (under SMA50/SMA200). Köp i nedtrend avråds generellt. Detta är en teknisk observation baserat på aktuella data, inte en investeringsrekommendation.
Vad är riktkursen för Devyser Diagnostics aktien?
Analytikernas genomsnittliga riktkurs för Devyser Diagnostics är 99.04 Kr.. Den nuvarande kursen är 55.70 Kr., vilket ger ett upside på 77.8%. Baserat på detta bedöms aktien som undervärderad. Fair value-intervallet (±10% av riktkursen) ligger mellan 89.14 och 108.94 Kr..
Är Devyser Diagnostics en utdelningsaktie?
Nej, Devyser Diagnostics betalar för närvarande inte utdelning till aktieägarna. Företaget återinvesterar sitt överskott i tillväxt istället för att betala utdelning.
Vad är risken med Devyser Diagnostics aktien?
Devyser Diagnostics bedöms som en aktie i riskkategorin Måttlig. den årliga standardavvikelsen är 48.1%, vilket klassificerar aktien som Måttlig. Dessutom RSI på 29.1 signalerar översåld (potentiell botten).
Är Devyser Diagnostics övervärderad?
Nej, Devyser Diagnostics bedöms som undervärderad baserat på analytikernas riktkurs (77.8% upside). Devyser Diagnostics har följande nyckeltal: P/E-tal på 60.5 (högt prissatt), P/S-tal på 3.7, P/B-tal på 2.5. Analytikernas riktkurs indikerar att aktien är undervärderad med 77.8%.
Är Devyser Diagnostics överköpt?
Nej, Devyser Diagnostics är faktiskt översåld med en RSI på 29.1 (under 30). De tekniska indikatorerna visar: RSI är på 29.1 (under 30-gränsen), vilket faktiskt signalerar att kursen är översåld — motsatsen till överköpt. Dessutom kursen ligger 6.1% under 20-dagars genomsnittet (kortsiktig nedtrend). Dessutom MACD är negativ med fallande momentum (bearish). VIKTIGT: Aktien är översåld i en nedtrend. Ett lågt RSI i nedtrend är INTE en köpsignal – kursen kan fortsätta ner. Avvakta trendvändning innan köp.
När har Devyser Diagnostics nästa rapport?
Devyser Diagnostics publicerar nästa rapport den 3 november 2026. Aktien handlas för närvarande till 55.70 Kr.. Med ett P/E-tal på 60.5 kommer marknaden hålla utkik efter om intjäningen lever upp till förväntningarna. RSI är på 29.1, så rapporten kan förstärka den nuvarande tekniska tendensen.
Är Devyser Diagnostics blankad?
Det finns för närvarande ingen registrerad blankning för Devyser Diagnostics, eller data är inte tillgängligt.
Köper insiders Devyser Diagnostics aktier?
Ja, insiders är nettoköpare i Devyser Diagnostics – de köper fler aktier än de säljer. Under de senaste 3 månaderna har insiders genomfört 4 köp och 0 försäljningar. Netto har det köpts för 485 296 Kr.. Under de senaste 4 rapporterade transaktionerna är fördelningen 4 köp och 0 försäljningar, och netto har det köpts för 485 296 Kr.. Aktiva köpare är Mia Arnhult. Insiderköp ses generellt som en positiv signal, eftersom ledningen investerar egna pengar i bolaget.
Är Devyser Diagnostics en bra aktie?
Baserat på vår samlade score bedöms Devyser Diagnostics som en dålig aktie med en samlad score på 29 av 100. Aktien scorar under genomsnittet inom value, kvalitet och momentum – den ligger i botten av marknaden. Poängen är sammansatt av Value: 33/100, Kvalitet: 48/100, Momentum: 6/100. Dessutom: analytikerna ser 77.8% upside till riktkursen; teknisk signal: Starkt Sälj. Huruvida Devyser Diagnostics är en bra investering beror på din investeringshorisont, riskprofil och portfölj. Detta är en datadriven observation, inte en investeringsrekommendation.
Vad är framtiden för Devyser Diagnostics aktien?
Framtidsutsikterna för Devyser Diagnostics baserat på aktuella data: analytikernas genomsnittliga riktkurs är 99.04 Kr. (+77.8%); aktien är i en nedtrend (under SMA50 och SMA200); nästa rapport publiceras den 2026-11-03, vilket kan påverka kursen; P/E-talet är 60.5 (högt – marknaden förväntar sig tillväxt). Observera att aktiekurser påverkas av många faktorer, inklusive rapporter, makroekonomi och marknadssentiment. Historisk avkastning är ingen garanti för framtida avkastning.
Varför faller Devyser Diagnostics aktien?
Devyser Diagnostics faller för närvarande. De tekniska indikatorerna visar: kursen ligger 6.1% under 20-dagars genomsnittet; MACD är negativ med fallande momentum (bearish signal); insiders har övervägande köpt aktien på sistone. För den senaste kontexten, se vår tekniska analys, insider-sektion och nyhetsöversikt ovan.
Hur mycket kan Devyser Diagnostics stiga?
Analytikernas genomsnittliga riktkurs för Devyser Diagnostics är 99.04 Kr., vilket motsvarar en potentiell stigning på 77.8% från den nuvarande kursen på 55.70 Kr.. Observera att riktkurs är estimat och inte garantier. Faktiska kursrörelser beror på rapporter, marknadsförhållanden och oväntade händelser.
Hur lågt kan Devyser Diagnostics falla?
Vi har inte tillräcklig historik för att ange en konkret botten för Devyser Diagnostics. Kom ihåg att historiska kurssvängningar inte garanterar framtida — en aktie kan falla längre än de senaste 52 veckorna antyder, särskilt vid vinstvarningar, sektorkriser eller börsras. Använd stop-loss och sprid din portfölj för att begränsa förluster i enskilda aktier.
Vad gör Devyser Diagnostics?
Devyser Diagnostics tillverkar och säljer testkit för genetiska analyser. Kunderna är sjukhuslaboratorier som undersöker gener för att upptäcka ärftliga sjukdomar och kontrollera resultatet efter organtransplantationer.
Testkiten används för att analysera flera olika saker, t... Bolaget tillhör sektorn Hälsovård, närmare bestämt branschen Medicintekniska produkter, har sitt säte i Sverige, och handlas på Stockholm Exchange. Se nyckeltal, rapporthistorik och kursutveckling ovan för att bedöma Devyser Diagnostics som investering.
Har Devyser Diagnostics höjt eller sänkt prognosen?
Vi har inte registrerat någon höjd eller sänkt prognos från Devyser Diagnostics under de senaste 60 dagarna. Bolaget kan fortfarande justera prognosen vid kvartalsrapporter eller mellan rapporterna — se rapporthistoriken och nyhetsöversikten ovan för de senaste beskeden.
Tjänar Devyser Diagnostics pengar eller går det med förlust?
Ja, Devyser Diagnostics tjänar pengar och går inte med förlust. Bolaget har en vinstmarginal (hur stor del av omsättningen som blir vinst) på 6,2%, vilket är måttligt. Med ett P/E-tal på 60,5 betalar du för närvarande 60,5 kronor för varje krona bolaget tjänar per år. Ett stabilt lönsamt bolag är normalt mer robust än tillväxtaktier som ännu inte tjänar pengar.
Kan Devyser Diagnostics gå i konkurs?
Risken för konkurs i Devyser Diagnostics bedöms som låg. Altman Z2 (en modell som bedömer risken för finansiella problem) är 4,45 — det placerar bolaget i sund balans. Det betyder att bolaget har en sund balansräkning med begränsade skulder i förhållande till vinst och tillgångar. Piotroski-score (finansiell hälsa 0-9, där högre är bättre) är 7 — det är starkt. Skulder i förhållande till eget kapital är 36% (låg). Kom ihåg att modeller som Altman Z2 är statistiska — oväntade chocker (bedrägerier, sektorkollaps, rättsprocesser) kan alltid slå till. Sprid din portfölj.
Har Devyser Diagnostics mycket skulder?
Nej, Devyser Diagnostics har låga skulder i förhållande till det egna kapitalet. Skuldsättningsgraden (D/E — förhållandet mellan räntebärande skulder och eget kapital) är 36%. För hälsovård-sektorn räknas allt under 80% som låg skuldsättning. För hälsosektorn är 80-150% en typisk nivå — stora läkemedelsbolag bär en del skulder för FoU och förvärv. Observera att D/E-nivåer är mycket branschspecifika — en bank med 300% skulder är normal, medan en techaktie med 300% är extremt högt belånad. Jämför alltid med liknande bolag i samma sektor. Kan Devyser Diagnostics betala sina skulder? Kan betala sina skulder, men de väger tungt — räntetäckningsgraden (hur många gånger vinsten kan betala räntorna) är 3,3×, och bolaget har mer kontanter än skulder (nettokassa).